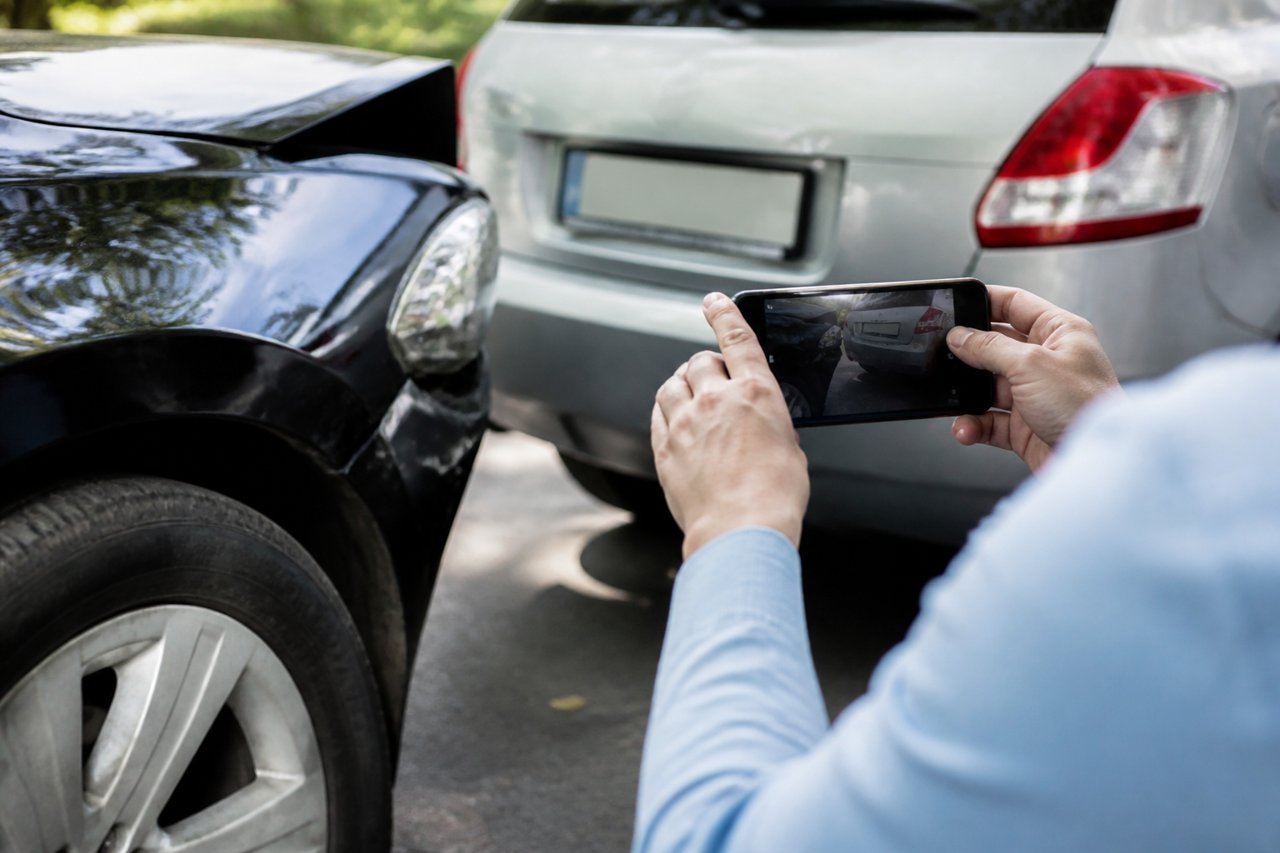
Kolizja z autem na zagranicznych tablicach rejestracyjnych kojarzy się z długą korespondencją z obcym ubezpieczycielem, ale poszkodowany w Polsce nie musi jej prowadzić sam. Dzięki systemowi zielonej karty i roli Polskiego Biura Ubezpieczycieli Komunikacyjnych roszczenie można zgłosić w kraju, po polsku. Wyjaśniamy, jak to zrobić krok po kroku i na co uważać.
Kto odpowiada za szkodę, gdy sprawca jest z zagranicy
Kierowca, który wjeżdża do Polski samochodem zarejestrowanym w innym kraju, podlega tym samym zasadom odpowiedzialności cywilnej co każdy inny sprawca. Szkodę wyrządzoną w wypadku lub kolizji pokrywa ubezpieczyciel odpowiedzialności cywilnej (OC) posiadacza pojazdu. Różnica jest praktyczna: polisa została wystawiona za granicą, więc zwykły kontakt z ubezpieczycielem bywa utrudniony przez język, inną procedurę i odległość.
Ten problem rozwiązuje międzynarodowy system, w którym krajowe biura ubezpieczycieli komunikacyjnych współpracują ze sobą i gwarantują, że poszkodowany nie zostanie bez ochrony. W Polsce rolę takiego biura pełni Polskie Biuro Ubezpieczycieli Komunikacyjnych (PBUK). To właśnie ono, zależnie od sytuacji, przyjmuje zgłoszenia dotyczące szkód spowodowanych przez pojazdy z zagranicy, pomaga ustalić ubezpieczyciela sprawcy i uczestniczy w postępowaniu odszkodowawczym.
Warto pamiętać, że zakres i tryb działania zależą od tego, z jakiego kraju pochodzi pojazd oraz czy sprawca miał ważne ubezpieczenie. Inaczej wygląda sytuacja przy aucie z państwa należącego do europejskiego systemu ubezpieczeń komunikacyjnych, a inaczej przy pojeździe z kraju spoza niego. Szczegóły reguluje prawo, dlatego przed złożeniem wniosku sprawdź aktualne zasady na stronie PBUK.
Co zrobić na miejscu zdarzenia
To, co zrobisz w pierwszych minutach po kolizji, w dużej mierze decyduje o tym, jak szybko i bezboleśnie przejdziesz przez cały proces. Zbieraj informacje tak, jakbyś miał z nich korzystać za kilka miesięcy, bo możliwe, że tak będzie.
- Zabezpiecz miejsce zdarzenia i w razie rannych lub poważnych szkód wezwij odpowiednie służby.
- Zrób zdjęcia obu pojazdów, ich ułożenia na jezdni, uszkodzeń, znaków drogowych oraz wyraźne ujęcie zagranicznych tablic rejestracyjnych.
- Spisz dane sprawcy: imię i nazwisko, adres, numer prawa jazdy, a także dane pojazdu i numer rejestracyjny.
- Ustal dane ubezpieczyciela: nazwę towarzystwa, numer polisy i okres jej ważności. Poproś o okazanie dokumentu ubezpieczenia lub zielonej karty, jeśli sprawca ją ma.
- Zapisz dane świadków i, jeśli to możliwe, poproś o krótkie potwierdzenie tego, co widzieli.
- Wypełnij wspólne oświadczenie o zdarzeniu drogowym, jeśli obie strony się co do przebiegu zgadzają. Formularz istnieje w wielu wersjach językowych, co ułatwia porozumienie.
Jeżeli sprawca nie przyznaje się do winy, zachowuje się agresywnie albo nie chce podać danych, nie negocjuj na siłę. Wezwij policję. Notatka lub protokół z interwencji to dokument, który w sporze o winę ma realną wagę, a funkcjonariusze zwykle potrafią też zweryfikować dane pojazdu.
Jak zgłosić roszczenie przez PBUK
Po zdarzeniu masz zwykle kilka dróg działania. Możesz zgłosić szkodę bezpośrednio ubezpieczycielowi sprawcy, jeśli znasz jego dane i potrafisz się z nim porozumieć, albo skorzystać z pośrednictwa w Polsce. Dla większości osób wygodniejsza jest druga opcja: zgłoszenie do PBUK lub do przedstawiciela zagranicznego ubezpieczyciela działającego w kraju, jeśli taki istnieje. Biuro wskaże, do kogo skierować roszczenie, i poinformuje, jakich dokumentów potrzeba.
Jakie dokumenty przygotować
Zakres wymaganych dokumentów może się różnić zależnie od sprawy, ale zazwyczaj przyda się następujący zestaw:
- wypełnione zgłoszenie szkody, w formie wskazanej przez PBUK lub ubezpieczyciela,
- wspólne oświadczenie sprawców i poszkodowanego albo notatka policji,
- zdjęcia miejsca zdarzenia i uszkodzeń,
- dane sprawcy, pojazdu i polisy, w tym numer rejestracyjny,
- dowód rejestracyjny i prawo jazdy poszkodowanego,
- kosztorys naprawy lub faktury za naprawę,
- dokumentację medyczną i rachunki, jeśli doszło do obrażeń.
Nie czekaj, aż skompletujesz wszystko idealnie. Zgłoś szkodę możliwie szybko, a braki uzupełniaj na prośbę prowadzącego sprawę. Terminy przedawnienia roszczeń i terminy na odpowiedź ubezpieczyciela wynikają z przepisów, więc zweryfikuj je w aktualnych źródłach albo u prawnika.
Jak wygląda likwidacja szkody
Po przyjęciu zgłoszenia prowadzący sprawę ustala, kto i na jakiej podstawie odpowiada za szkodę, a następnie ocenia jej wysokość. Możliwe są oględziny pojazdu, prośba o dodatkowe wyjaśnienia lub dokumenty, a także sporządzenie własnej kalkulacji naprawy. Gdy odpowiedzialność jest oczywista, a dokumenty kompletne, postępowanie przebiega zazwyczaj sprawniej. Spory o winę, brak świadków albo rozbieżności w opisach wydłużają je.
Jeśli nie zgadzasz się z decyzją, masz prawo ją zakwestionować. Odwołanie warto złożyć na piśmie, z uzasadnieniem i dowodami, na przykład niezależnym kosztorysem naprawy. Gdy to nie pomoże, pozostaje droga sądowa lub pomoc rzecznika finansowego, a przy bardziej skomplikowanych sprawach także profesjonalnego pełnomocnika.
Sprawca bez polisy lub nieznany: inne ścieżki
Zdarza się, że po sprawdzeniu okazuje się, że pojazd nie miał ważnego ubezpieczenia, albo kierowca odjechał z miejsca zdarzenia. W takich przypadkach znaczenie mogą mieć inne instytucje, przede wszystkim Ubezpieczeniowy Fundusz Gwarancyjny, który w określonych sytuacjach wypłaca odszkodowania, gdy sprawca jest nieznany lub nie posiadał obowiązkowego OC. Zakres świadczeń, na przykład to, czy obejmują wyłącznie szkody na osobie, czy także na mieniu, zależy od obowiązujących przepisów, więc zawsze potwierdź to na stronie funduszu.
Przy pojazdach spoza europejskiego systemu ubezpieczeń o tym, czy i jak dostaniesz odszkodowanie, decyduje często posiadanie przez sprawcę zielonej karty lub zawarcie ubezpieczenia granicznego. Dlatego tak ważne jest, by na miejscu zdarzenia zebrać o polisie jak najwięcej informacji i zrobić zdjęcia dokumentów.
Gdy chcesz naprawić auto szybciej: rola własnego AC
Postępowanie przez PBUK i zagranicznego ubezpieczyciela potrafi trwać dłużej niż typowa szkoda z udziałem polskiego sprawcy. Jeśli masz autocasco, możesz rozważyć zgłoszenie szkody własnemu ubezpieczycielowi, który wypłaci świadczenie na zasadach wynikających z umowy, a następnie sam dochodzi zwrotu od sprawcy. Trzeba jednak pamiętać o możliwych konsekwencjach: warunki wypłaty, udziały własne czy wpływ na zniżki określają ogólne warunki ubezpieczenia (OWU), które trzeba przeczytać przed decyzją. Takie doświadczenie dobrze pokazuje, że wybierając polisę, warto zrobić porównanie ofert OC i AC pod kątem zakresu ochrony, a nie tylko ceny składki.
Wybór między dochodzeniem roszczenia od sprawcy a skorzystaniem z AC zależy od Twojej sytuacji: stanu auta, potrzeby szybkiej naprawy, pewności co do winy i gotowości na dłuższą procedurę. Jeśli nie masz pewności, skonsultuj się z doradcą lub prawnikiem specjalizującym się w szkodach komunikacyjnych.
Jak przygotować się na kolejną kolizję
Nie sposób przewidzieć, kto wjedzie w Twój samochód, ale można ograniczyć skutki takiego zdarzenia. Warto mieć w aucie wspólne oświadczenie o zdarzeniu drogowym, najlepiej w wersji, która pozwoli porozumieć się z cudzoziemcem, oraz sprawny telefon z miejscem na zdjęcia. Dobrze też znać numer polisy własnego ubezpieczyciela i wiedzieć, jak zgłosić szkodę, zanim będzie to potrzebne.
Przy zakupie lub odnowieniu polisy zwróć uwagę na te elementy, które mogą się przydać po kolizji z zagranicznym kierowcą:
- zakres i warunki autocasco, w tym zasady likwidacji szkody z winy innej osoby,
- możliwość skorzystania z pomocy assistance, na przykład holowania,
- wpływ zgłoszenia szkody na przyszłe zniżki,
- zapisy dotyczące samochodu zastępczego.
Warunki kilku towarzystw można zestawić także w porównywarce Poliseo, ale ostateczną decyzję zawsze warto oprzeć na lekturze OWU wybranej oferty.
Kolizja z zagranicznym sprawcą jest uciążliwa, ale nie oznacza, że odszkodowanie jest poza zasięgiem. Spokojne zebranie danych na miejscu, szybkie zgłoszenie do PBUK i dobra dokumentacja to trzy elementy, które najbardziej zwiększają szanse na sprawne załatwienie sprawy. Zawsze weryfikuj aktualne przepisy i procedury, bo mogą się zmieniać.